

Atendimento em todo o Rio Grande do Sul
Atuação gaúcha
Atendimento 100% online
Resposta ágil
Escritório especializado
Escritório combativo
Essas situações podem indicar uma cobrança abusiva de coparticipação
O valor da coparticipação veio maior do que a mensalidade do plano?
A cobrança de coparticipação não pode desvirtuar a finalidade do contrato nem tornar o plano de saúde excessivamente oneroso. O STJ já reconheceu que a coparticipação é válida apenas quando não impede o acesso do beneficiário aos serviços de saúde nem impõe vantagem excessiva ao consumidor. Além disso, há decisões no sentido de limitar o valor mensal pago a título de coparticipação em 1 (uma) vez o valor da mensalidade do plano de saúde.
Você recebeu uma cobrança de milhares de reais após um tratamento ou internação?
Cobranças extremamente elevadas podem ser analisadas à luz do Código de Defesa do Consumidor, da boa-fé objetiva e do equilíbrio contratual. Dependendo do caso, percentual elevado, concentração excessiva da cobrança ou comprometimento da continuidade do tratamento podem justificar a discussão da legalidade da coparticipação.
O plano de saúde não explicou como calculou a coparticipação?
O consumidor tem direito à informação clara e adequada sobre todas as cobranças realizadas. A falta de transparência pode contrariar o dever de informação previsto no Código de Defesa do Consumidor, especialmente quando impede a conferência dos valores cobrados.
Você descobriu a existência da coparticipação apenas quando recebeu a cobrança?
As cláusulas que estabelecem coparticipação devem ser redigidas de forma clara e permitir ao consumidor compreender previamente o alcance da cobrança. Cláusulas ambíguas ou insuficientemente destacadas podem ser consideradas inválidas, conforme as regras do Código de Defesa do Consumidor.
A coparticipação tornou impossível continuar o tratamento?
Embora a coparticipação seja admitida pela legislação, ela não pode inviabilizar o acesso do paciente ao tratamento. A jurisprudência do STJ entende que o mecanismo não pode ser utilizado para impedir ou dificultar o exercício do direito à assistência à saúde, especialmente em tratamentos continuados (TEA, câncer, entre outros).
O plano cobrou coparticipação elevada em consultas, exames ou terapias recorrentes?
Dependendo da forma como a cobrança foi prevista no contrato e aplicada ao caso concreto, é possível discutir sua legalidade. A análise considera a legislação dos planos de saúde, o Código de Defesa do Consumidor e o entendimento consolidado dos tribunais.
Você recebeu uma cobrança elevada de coparticipação durante uma internação psiquiátrica?
O STJ, no Tema Repetitivo 1.032, estabeleceu parâmetros específicos para a coparticipação em internação psiquiátrica após os primeiros 30 dias, sendo o limite máximo de coparticipação de 50% após o período de 30 dias. Por isso, é importante analisar o percentual cobrado, a previsão contratual e o período de internação.
O plano de saúde está ameaçando negativar seu nome ou cobrar judicialmente a coparticipação?
Antes de efetuar o pagamento ou aceitar a cobrança, é recomendável verificar se ela está em conformidade com o contrato, a legislação e a jurisprudência. Em alguns casos, a legalidade da cobrança pode ser discutida judicialmente, inclusive com pedido de tutela de urgência quando presentes os requisitos legais.
Se alguma dessas situações aconteceu com você ou com seu familiar, você pode exigir seus direitos.
Como funciona a análise do caso
- 01Primeiro passo
1. Atendimento 100% online
De qualquer lugar, você envia uma mensagem pelo WhatsApp e envia os documentos que você tiver (contrato com plano, prescrição médica, extrato de utilização, boleto da mensalidade, entre outros). - .02SEGUNDO PASSO
2. Análise inicial
Dentro de minutos, realizamos uma análise individualizada das informações e documentos enviados. Se necessário, solicitamos mais documentos. - .03TERCEIRO PASSO
3. Orientação jurídica
Caso exista possibilidade jurídica, orientamos sobre as medidas cabíveis para o seu caso, os valores de honorários e os próximos passos. - .04QUARTO PASSO
4. Atuação judicial
Atuação rápida, com protocolo de pedido liminar (nos casos juridicamente adequados). Em situações delicadas e urgentes, a agilidade é fundamental.
Principais perguntas sobre coparticipação abusiva pelo plano de saúde
Sim. A coparticipação não é ilegal por si só. O artigo 16, inciso VIII, da Lei nº 9.656/1998 admite a existência de franquia, limites financeiros e percentual de coparticipação, desde que essas condições estejam previstas de maneira clara no contrato.
O STJ também entende que planos com coparticipação são válidos, tanto em valor fixo quanto em percentual. A cobrança, porém, não pode transferir praticamente todo o custo do procedimento ao paciente nem criar uma barreira grave ao acesso aos serviços de saúde.
A cobrança pode ser questionada quando, por exemplo:
- não estiver prevista claramente no contrato;
- não for acompanhada de demonstrativo que permita conferir o cálculo;
- transferir ao beneficiário parcela quase integral do tratamento;
- dificultar ou inviabilizar a continuidade da assistência médica;
- incidir de maneira proibida sobre internação;
- contrariar os limites específicos aplicáveis à internação psiquiátrica;
- decorrer de alteração unilateral do contrato;
- resultar em cobrança mensal em valor superior a uma vez o valor da mensalidade do plano de saúde.
Os principais fundamentos estão no artigo 16, inciso VIII, da Lei nº 9.656/1998 e nos artigos 6º, inciso III; 39, inciso V; 46; 47; e 51, inciso IV e § 1º, incisos II e III, do Código de Defesa do Consumidor. Essas normas asseguram informação adequada, proíbem vantagem manifestamente excessiva e permitem afastar cláusulas que imponham desvantagem exagerada ao consumidor.
Atualmente, não há uma regra geral em vigor estabelecendo que toda coparticipação esteja automaticamente limitada a 30% ou 40%. A Resolução Normativa ANS nº 433/2018, que estabelecia novos limites gerais, foi suspensa pelo STF e posteriormente revogada.
Por isso, a análise depende do contrato, do tipo de procedimento, do impacto da cobrança e da jurisprudência aplicável. O STJ considera abusiva a cobrança que represente financiamento quase integral do procedimento ou restrição severa ao acesso à saúde. Em alguns julgamentos, o Tribunal utilizou 50% do custo contratado entre a operadora e o prestador como parâmetro máximo, mas isso não deve ser apresentado como um teto legal universal para todos os contratos e tratamentos.
O simples fato de o valor total da coparticipação superar uma mensalidade não torna automaticamente toda a cobrança ilegal. Entretanto, o STJ já decidiu que a exposição financeira mensal do beneficiário não deve transformar a coparticipação em obstáculo ao tratamento.
No REsp nº 2.001.108/MT, a Terceira Turma adotou como parâmetro que o valor cobrado mensalmente a título de coparticipação não excedesse o valor da própria mensalidade. O saldo restante deveria ser parcelado até a quitação. Esse entendimento foi firmado para o caso julgado e constitui um fundamento relevante para contestar cobranças concentradas e excessivamente onerosas, mas não equivale a uma regra legal automática para todos os contratos.
Em regra, sim, desde que a cobrança esteja prevista de forma clara no contrato e não imponha ao paciente o financiamento quase integral do atendimento.
No REsp nº 1.848.372/SP, o STJ considerou válida a coparticipação de até 50% da tabela do plano após determinado número de consultas e sessões de fisioterapia, porque havia previsão contratual e, naquele caso, a cobrança não representava restrição severa ao tratamento. Isso não impede que cobranças desproporcionais sejam discutidas em outras situações, especialmente quando envolvem terapias contínuas ou indispensáveis. Deve-se haver especial atenção aos casos de tratamentos continuadas (como por exemplo, contra TEA, câncer, entre outros), que exigem especial análise quanto à excessiva onerosidade pelo paciente e à restrição de tratamento pelos valores de coparticipação.
A cobrança não é automaticamente ilegal apenas porque o tratamento é contínuo. Contudo, deve-se analisar o efeito concreto da coparticipação sobre a continuidade da assistência.
Quando a soma das cobranças torna economicamente inviável seguir o tratamento prescrito, pode haver fundamento para revisão judicial, com base na proibição de restrição severa ao acesso à saúde e nos artigos 39, inciso V, e 51, inciso IV e § 1º, do CDC. O STJ reconhece a validade da coparticipação somente quando ela não transfere ao beneficiário parcela quase integral do tratamento.
Não existe uma regra segundo a qual toda coparticipação em tratamento para transtorno do espectro autista seja automaticamente ilegal. A validade depende da previsão contratual, da forma de cálculo, do percentual aplicado e do impacto financeiro sobre a continuidade das terapias.
Quando o valor acumulado das sessões cria obstáculo concreto ao tratamento multidisciplinar prescrito, é possível discutir se a cobrança está funcionando como limitação indireta da cobertura. O fundamento está no artigo 16, inciso VIII, da Lei nº 9.656/1998, combinado com os artigos 6º, III; 39, V; e 51, IV e § 1º, do CDC, além da jurisprudência do STJ que proíbe fatores de moderação capazes de restringir severamente o acesso à assistência.
Nas internações não relacionadas à saúde mental, a jurisprudência do STJ considera ilegal a coparticipação calculada como percentual das despesas da internação. Nessa hipótese, eventual fator de moderação deve ser previamente fixado, e não variar conforme o custo total do atendimento.
Esse entendimento decorre dos artigos 2º, incisos VII e VIII, e 4º, inciso VII, da Resolução CONSU nº 8/1998, segundo os quais não pode haver financiamento integral do procedimento pelo consumidor e, nas internações em geral, os valores de franquia ou coparticipação devem ser prefixados.
Existe uma regra específica. No Tema Repetitivo nº 1.032, o STJ decidiu que é válida a cláusula que prevê coparticipação de até 50% das despesas após os primeiros 30 dias de internação psiquiátrica no período de um ano, desde que a condição tenha sido expressamente contratada e informada ao consumidor.
Assim, percentual superior a 50%, cobrança antes do 31º dia ou ausência de previsão contratual clara podem justificar a contestação. A tese foi fixada no julgamento do REsp nº 1.809.486/SP.
Esse entendimento decorre dos artigos 2º, incisos VII e VIII, e 4º, inciso VII, da Resolução CONSU nº 8/1998, segundo os quais não pode haver financiamento integral do procedimento pelo consumidor e, nas internações em geral, os valores de franquia ou coparticipação devem ser prefixados.
Quando o home care substitui uma internação hospitalar não relacionada à saúde mental, o STJ entende que é ilegal cobrar coparticipação calculada como percentual das despesas.
No REsp nº 1.947.036/SP, a Terceira Turma concluiu que a simples transferência do local da internação — do hospital para a residência — não autoriza a operadora a impor ao paciente uma participação percentual nos custos. A vedação decorre dos artigos 2º, inciso VIII, e 4º, inciso VII, da Resolução CONSU nº 8/1998.
Sim, o consumidor tem direito de conhecer previamente as condições da cobrança e de receber informações que permitam conferir os valores lançados.
O dever de informação decorre do artigo 16, inciso VIII, da Lei nº 9.656/1998 e dos artigos 6º, inciso III, e 46 do CDC. O artigo 46 determina que o consumidor não fica vinculado a cláusulas cujo conteúdo não lhe tenha sido previamente apresentado ou cuja redação dificulte sua compreensão. Já o artigo 47 determina que as cláusulas contratuais sejam interpretadas da maneira mais favorável ao consumidor.
O beneficiário pode solicitar o contrato, a tabela de coparticipação, o demonstrativo dos procedimentos realizados, as datas, os prestadores, os valores considerados e a memória de cálculo da cobrança.
A operadora não pode simplesmente criar ou aumentar a coparticipação de forma unilateral, sem base contratual e sem informação adequada.
A alteração pode ser questionada com fundamento nos artigos 46 e 51, incisos IV, X e XIII, do CDC. Essas normas impedem a imposição de obrigações que o consumidor não pôde conhecer e consideram abusivas cláusulas que autorizem alteração unilateral do preço ou do conteúdo do contrato.
Nos planos coletivos, também deve ser verificado se a modificação foi regularmente negociada com a empresa ou entidade contratante e comunicada aos beneficiários.
Sim. Caso a cobrança seja declarada indevida, o consumidor pode pedir a restituição dos valores pagos.
O artigo 42, parágrafo único, do CDC prevê devolução em dobro quando o consumidor paga quantia indevida, salvo hipótese de engano justificável. Entretanto, a restituição em dobro não é automática em todos os processos: o Judiciário analisa as circunstâncias da cobrança e a existência de conduta contrária à boa-fé objetiva. Quando não estiverem presentes os requisitos para a devolução em dobro, pode ser determinada a restituição simples.
Não necessariamente. O STJ entende, em regra, que o simples descumprimento contratual ou uma cobrança indevida isolada não gera automaticamente dano moral.
A indenização pode ser reconhecida quando houver consequências mais graves, como interrupção indevida de tratamento, agravamento da aflição do paciente, inscrição irregular em cadastro de inadimplentes ou situação concreta que ultrapasse mero aborrecimento. No julgamento sobre coparticipação em home care, o STJ destacou que o dano moral depende das circunstâncias efetivamente demonstradas no processo.
Sim, é possível pedir a devolução simples ou em dobro (dependendo do caso) de coparticipação paga a maior.
Sim, dependendo da urgência e das provas apresentadas. A tutela de urgência está prevista no artigo 300 do Código de Processo Civil e exige demonstração da probabilidade do direito e do perigo de dano ou risco ao resultado útil do processo.
O pedido pode ser fundamentado quando a cobrança ameaça interromper tratamento indispensável, impede o acesso às terapias ou expõe o paciente a débito incompatível com a finalidade do contrato. A decisão depende da análise do contrato, dos demonstrativos de cobrança, da documentação médica e da capacidade de demonstrar concretamente o risco à continuidade da assistência.
Os documentos mais importantes costumam ser:
- contrato e regulamento do plano;
- proposta de adesão;
- tabela de coparticipação;
- boletos e faturas;
- demonstrativos detalhados das cobranças;
- extratos de utilização;
- protocolos de atendimento;
- reclamações feitas à operadora e à ANS;
- relatório e prescrição médica;
- comprovantes de pagamento;
- documentos que demonstrem a renda e o impacto da cobrança;
- comunicações sobre alteração das regras do plano.
A documentação deve permitir comparar o que foi contratado com aquilo que efetivamente foi cobrado e demonstrar se o valor compromete a continuidade do tratamento.
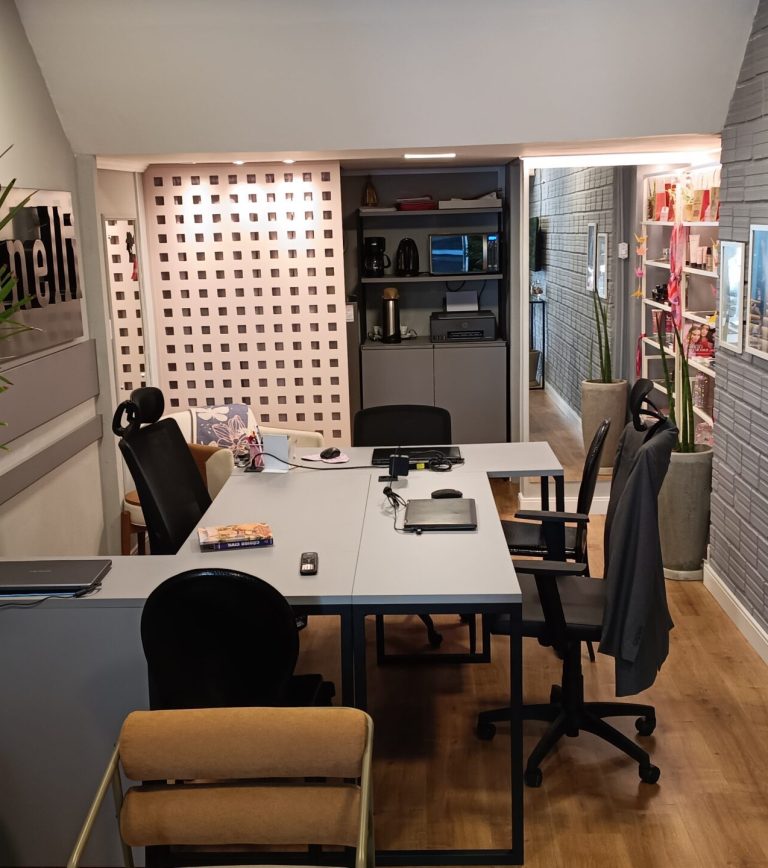
Sim! O escritório possui sede física em Porto Alegre (na Rua Tomaz Flores 243, Bom Fim, CEP 90035-201), mas atua em todo o Rio Grande do Sul por meio do juízo 100% digital, conforme permite a Resolução nº 345 do ano de 2020 do Conselho Nacional de Justiça, ou por meio de advogados correspondentes nas cidades dos clientes.
Sobre o escritório
O fundador do escritório, Germano Weschenfelder, graduou-se no ano de 2019 em Ciências Jurídicas e Sociais pela Universidade Federal do Rio Grande do Sul (UFRGS), 3ª melhor Faculdade de Direito do Brasil de acordo com o Ranking Universitário Folha 2025.
No ano de 2022, abriu a matriz do escritório Germano Weschenfelder em Porto Alegre, capital do Rio Grande do Sul.
O escritório combate abusos de operadoras de planos de saúde, como o que aconteceu com a amiga da mãe de Germano. Nesse caso, ela fazia tratamento contra o câncer, e o plano de saúde cobrava a coparticipação, que era um valor extremamente alto por mês. O escritório enfrentou a coparticipação abusiva do plano de saúde na Justiça .
Quando a cobrança compromete a continuidade de um tratamento, a urgência clínica e financeira deve ser devidamente documentada. Conforme as circunstâncias, esses elementos podem ser relevantes para eventual pedido de tutela de urgência.
Nossa localização em Porto Alegre/RS
O que falam de nós
Mônica Gobbi
- Civil
Adriana de Mello
- Saúde
Adi Maria dos Santos
- Saúde
Paulo Giradi
- Civil
Cícero Santos
- Civil e Consumidor
Stella Medeiros
- Consumidor
Tiago Bueno
- Trabalhista
Artigos sobre coparticipação abusiva
- Recent Posts
- Popular Posts